
日本やアメリカの長期金利が上昇するとどうなる

日本やアメリカで“長期金利が上昇する”というのは、家計・企業・金融市場・為替・不動産・政府財政まで、経済のほぼ全領域に影響する「構造変化のシグナル」です。
1. ポイント
借入コスト上昇:住宅ローン・企業の社債・政府の利払いが増える
資産価格の調整:株式・REIT・債券価格が金利上昇で割引率上昇 → 下落圧力
為替への影響:米金利↑ → ドル高・円安、日本金利↑ → 円高方向
家計の二極化:預金が多い高齢層は利息増、ローン多い若年層は負担増
企業の二極化:高収益企業は耐えるが、中小企業は利払い負担で利益圧迫
政府財政の悪化:国債の利払い増 → 財政余力が削られる
市場の再評価:株式のPER低下、債券の投資妙味上昇、資産配分が変わる
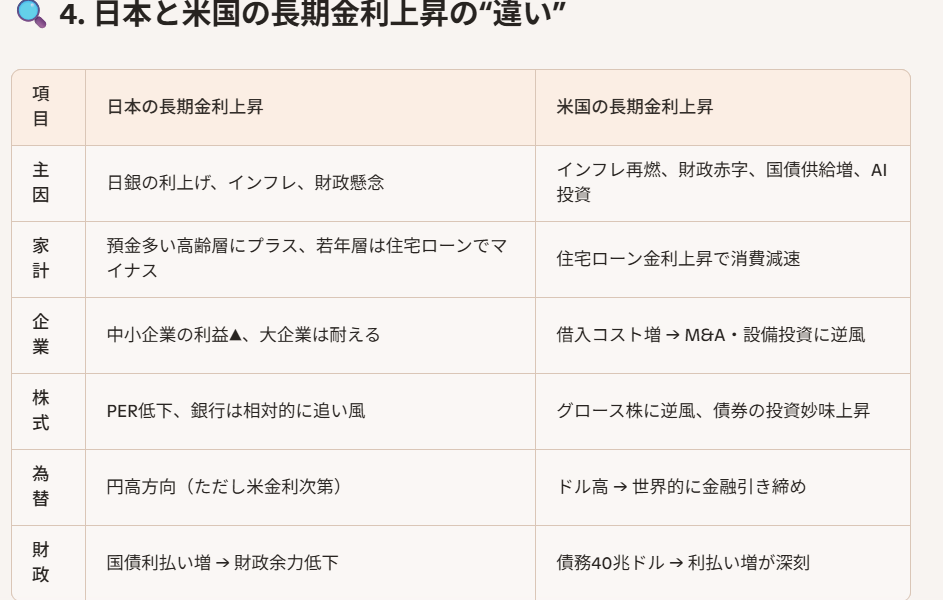
2. 日本の長期金利上昇(10年JGB)の影響
A. 家計:預金はプラス、ローンはマイナス(世代間で真逆)
預金利息が増える
日本の家計は預金1,000兆円超 → 金利上昇は高齢層に大きなプラス
住宅ローン負担が増える(特に変動金利)
若年層は年間▲4万円の負担増が試算されている
固定金利型は上昇が先行
長期金利に連動するため、政策金利より先に上がる傾向
B. 企業:中小企業ほど痛い
有利子負債の利払い増 → 経常利益▲1.0%(約▲1.1兆円)
特に中小企業は▲6.6%の利益下押し
価格転嫁できる大企業は耐えるが、転嫁できない中小は倒産リスク増
C. 株式市場:割引率上昇 → PER低下
高PERグロース株は逆風、銀行・保険は相対的に追い風
J-REITは金利上昇で下落圧力(分配金利回りとの相対比較)
D. 為替:円高方向の圧力
日米金利差縮小 → 円高要因
ただし、米金利が同時に上昇している場合は円安圧力が勝つことも多い
E. 政府財政:利払い負担が増える
国債残高1,000兆円超 → 長期金利上昇は財政の持続性に直結
財政規律への懸念が金利上昇をさらに招く悪循環の可能性
3. 米国の長期金利上昇(10年UST)の影響
A. 住宅ローン・消費への直撃
10年債利回りが4.8〜5%に接近
→ 住宅ローン金利(30年固定)が6.7%前後まで上昇
住宅購入能力が低下 → 住宅市場の取引減少 → 消費全体の減速
B. 企業:資金調達コスト上昇
借り換え・M&A・設備投資のコスト増
AI・データセンター投資の資金需要が金利上昇をさらに押し上げる
C. 株式市場:割引率上昇でバリュエーション低下
米30年債利回りが株式配当利回りを大きく上回る
→ 債券の投資妙味が上昇し、株式の割高感が顕在化
D. 政府財政:利払い負担の急増
米政府債務は40兆ドル超 → 利回り上昇は財政の持続性に直結
E. 世界市場への波及
米金利↑ → ドル高 → 新興国通貨安 → 世界的な金融引き締め
日本株は外需企業にプラスだが、円安が進むと輸入コスト増で国内企業は痛む
1. 金利上昇局面で最も強いセクター
① 銀行(最強)
短期・長期金利の両方と正の相関が最も強い
TOPIX500で金利上昇と正相関の上位20銘柄はすべて銀行株だった。
理由:貸出金利>預金金利で利ざや拡大、ROE改善
β(感応度)も明確にプラス(2年金利10bp上昇で株価上昇)
② 商社
金利上昇と正相関のスクリーニングで複数銘柄が該当。
理由:資源価格上昇・インフレ環境で利益が伸びやすい
資本コスト上昇に耐えるキャッシュフロー構造
③ エネルギー
金利上昇と正相関の条件を満たす代表銘柄。
理由:インフレ環境で原油・ガス価格上昇 → 収益増
長期金利上昇=インフレ期待上昇と連動しやすい
④ 重工業
金利上昇と正相関のスクリーニングで該当。
理由:防衛・インフラ需要が強く、価格決定力が高い
長期案件が多く、インフレ環境で収益改善しやすい
2. 金利上昇でも耐えるセクター(中立〜やや強い)
⑤ 半導体・電子部品
金利上昇局面でも日本株を押し上げる主要要因として半導体関連が挙げられる。
理由:AI投資拡大による利益成長が金利上昇の逆風を上回る
日経平均の約25〜35%を占めるため指数押し上げ効果が大きい
⑥ 内需(食品・医薬・通信)
金利上昇局面でも日本株が上昇している背景として「企業業績の堅調さ」が指摘される。
理由:景気後退リスクが低い場合、ディフェンシブは安定
3. 金利上昇で弱いセクター(明確に逆風)
⑦ 不動産・REIT
金利上昇=資金調達コスト増+割引率上昇 → 物件価値下落
REITは分配金利回りの相対魅力が低下しやすい(一般論)
⑧ グロース株(赤字系・高PER)
割引率上昇で理論株価が下がる構造(配当割引モデルの基本)。
特に利益が先の企業は金利上昇の影響が大きい
⑨ 建設・住宅関連
住宅ローン金利上昇 → 需要減
資材価格上昇が重なると利益圧迫
※記載のデータは情報提供を目的としたものであり、投資判断はご自身の責任で行ってください。将来の成果を保証するものではありません。


コメント